Kontakt z redakcją
Zachęcamy do współpracy. Jeśli masz ciekawy tekst i chcesz go u nas opublikować, napisz do nas. Chętnie go przeczytamy i odezwiemy się z odpowiedzią.
Dane z formularza wykorzystujemy wyłącznie do odpowiedzi na Twoją wiadomość.


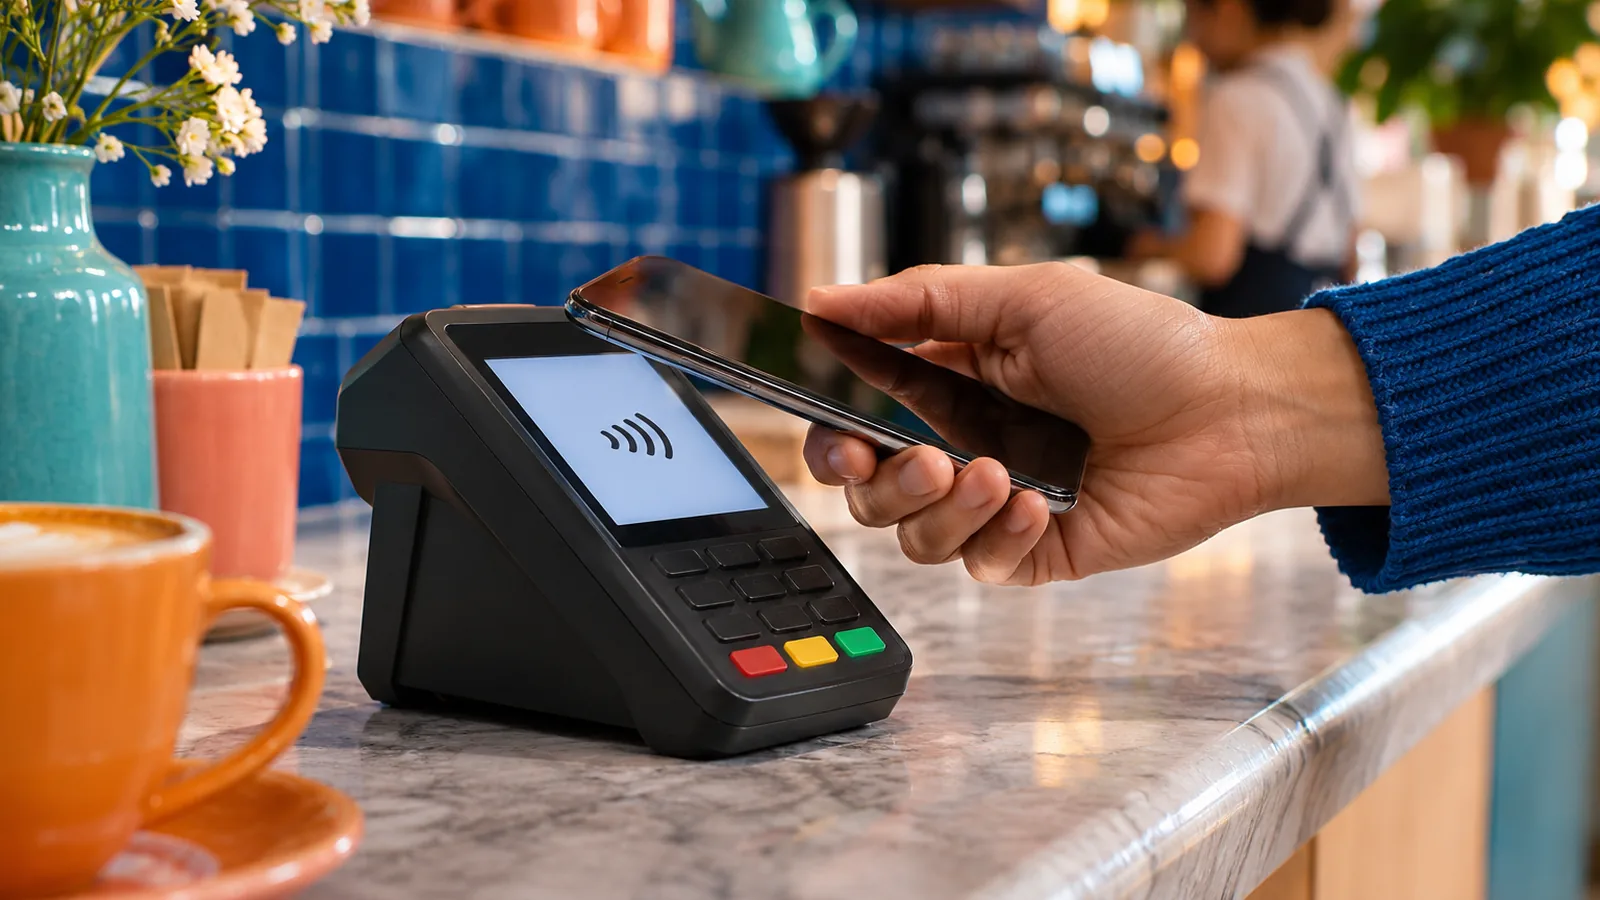
Czym jest NFC, jak je włączyć na Androidzie i iPhonie, do czego się przydaje poza płatnościami i jak nie dać się oszukać metodą na przyłożenie karty.
NFC w telefonie to moduł, z którego większość z nas korzysta codziennie, często nie wiedząc nawet, jak się nazywa. Dzięki niemu płacimy telefonem przy kasie, odbijamy bilet, parujemy słuchawki jednym dotknięciem, a od niedawna zarządzamy też e-dowodem w aplikacji mObywatel. W tym tekście wyjaśniamy, czym jest NFC i jak działa, jak sprawdzić, czy Twój telefon go ma, jak go włączyć na Androidzie i iPhonie, do czego się przydaje, na ile jest bezpieczne i co zrobić, gdy płatność zbliżeniowa nie przechodzi.
NFC (Near Field Communication, komunikacja bliskiego zasięgu) to technologia bezprzewodowej wymiany danych na bardzo małą odległość. Pracuje na częstotliwości 13,56 MHz, tej samej co karty zbliżeniowe. Zasięg to kilka centymetrów: dokumentacja Androida mówi o odległości zwykle nie większej niż 4 cm, a NFC Forum podaje typowy zasięg do około 2 cm. W praktyce oznacza to, że telefon trzeba po prostu przyłożyć do terminala, tagu albo drugiego urządzenia.
Standard rozwija NFC Forum, stowarzyszenie branżowe założone w 2004 roku przez Nokię, Philipsa i Sony. Dzięki wspólnym specyfikacjom telefon jednej marki bez problemu dogada się z terminalem płatniczym, kasownikiem czy naklejką NFC innego producenta.
Telefon z NFC może działać w kilku trybach:
Mały zasięg jest tu zaletą, a nie wadą. Do wymiany danych dochodzi tylko wtedy, gdy świadomie zbliżysz telefon do czytnika, co ogranicza przypadkowe transakcje i utrudnia podsłuch.
Prawie każdy nowy smartfon ze średniej i wyższej półki ma NFC, ale w najtańszych modelach z Androidem moduł bywa pomijany. Sprawdzenie zajmuje chwilę:
Z iPhone’ami jest prościej: wszystkie modele obsługujące Apple Pay mają NFC, a system nie pokazuje osobnego przełącznika, bo moduł jest zarządzany automatycznie.
Na Androidzie z czystym systemem Google ścieżka wygląda tak: Ustawienia, Połączone urządzenia, Ustawienia połączeń, NFC. U producentów z własną nakładką nazwy menu różnią się, ale wyszukiwarka ustawień zawsze zaprowadzi Cię we właściwe miejsce. Do płatności trzeba jeszcze wybrać domyślną aplikację w ustawieniach płatności zbliżeniowych, na przykład Portfel Google albo aplikację banku.
Portfel Google ma dodatkowe wymagania. Według pomocy Google telefon musi mieć Androida 9 lub nowszego, ustawioną blokadę ekranu i certyfikat Play Protect. Na telefonach zrootowanych albo z odblokowanym bootloaderem płatności nie zadziałają.
Na iPhonie niczego nie włączasz. Wystarczy dodać kartę w aplikacji Portfel, a przy kasie dwukrotnie nacisnąć boczny przycisk i potwierdzić płatność Face ID, Touch ID albo kodem. Odczyt tagów NFC w tle działa od iPhone’a XS, bez uruchamiania dodatkowej aplikacji, pod warunkiem że ekran jest włączony.
To najpopularniejsze zastosowanie. Kartę dodaje się do Portfela Google, Apple Pay lub aplikacji bankowej, a potem płaci przyłożeniem telefonu do terminala. Kluczowy jest mechanizm tokenizacji: telefon nie przekazuje sprzedawcy prawdziwego numeru karty, tylko jego zastępczy odpowiednik. Google nazywa go wirtualnym numerem karty, Apple numerem konta urządzenia (Device Account Number). Apple dodaje do każdej transakcji jednorazowy, dynamiczny kod zabezpieczający, a według firmy prawdziwy numer karty nie jest wysyłany ani przechowywany na jej serwerach.
W Polsce działa też BLIK zbliżeniowy, który nie wymaga karty: wystarczy aplikacja banku ustawiona jako domyślna aplikacja płatnicza. Usługa działa na Androidzie i telefonach Huawei z NFC. Na iPhone’ach jest dopiero testowana: PKO Bank Polski przeprowadził pierwszą taką transakcję 30 lipca 2026 roku w ramach pilotażu w aplikacji PKO Junior, a termin pełnego udostępnienia nie jest znany.
Telefon z NFC zastępuje kartę płatniczą wszędzie tam, gdzie kasownik lub biletomat przyjmuje płatność zbliżeniową, co w polskich miastach jest coraz częstsze. W portfelach cyfrowych można przechowywać też karty lojalnościowe, a w niektórych systemach również karty dostępu do budynków, pokojów hotelowych czy klucze do samochodów. Zakres zależy od kraju, operatora i modelu telefonu.
Telefon może też działać jako czytnik dokumentów. Od początku 2026 roku aplikacja mObywatel w wersji 4.74 lub nowszej pozwala przez NFC zarządzać warstwą elektroniczną e-dowodu wydanego po 4 marca 2019 roku. Można zmienić lub zresetować PIN do profilu osobistego, zmienić lub odblokować PIN do podpisu osobistego i sprawdzić certyfikaty. Do połączenia potrzebny jest numer CAN z prawego dolnego rogu dowodu, więc samo zbliżenie dokumentu do cudzego telefonu nie wystarczy. Podobne funkcje ma rządowa aplikacja eDO App.
Część słuchawek, głośników i aparatów obsługuje szybkie parowanie przez NFC. Przykładasz telefon do oznaczonego miejsca na obudowie, a połączenie Bluetooth konfiguruje się samo. NFC służy tu tylko do wymiany danych startowych, sam dźwięk płynie już przez Bluetooth.
Tag NFC to tania naklejka lub breloczek z małym chipem bez baterii. Można w nim zapisać link, dane do Wi-Fi albo polecenie, które uruchomi automatyzację. Przykłady: tag przy łóżku włącza tryb nocny i budzik, tag w samochodzie uruchamia nawigację i muzykę, a tag przy drzwiach przełącza telefon w tryb wyciszenia. Na iPhonie służy do tego aplikacja Skróty, na Androidzie aplikacje do automatyzacji lub wbudowane funkcje producenta.
W Polsce kartą zbliżeniową można zapłacić bez PIN-u do 100 zł. Przy płatności telefonem zasady są inne: transakcję potwierdzasz odblokowaniem urządzenia, odciskiem palca, skanem twarzy albo kodem telefonu. Pomoc Google wyraźnie zaznacza, że jeśli telefon prosi o PIN, chodzi o kod blokady ekranu, a nie o PIN karty wpisywany na terminalu. Zablokowany telefon nie zapłaci w sklepie.
Czy ktoś może ukraść pieniądze, przykładając czytnik do telefonu w tramwaju? Przy płatnościach mobilnych to bardzo mało prawdopodobne: transakcja wymaga odblokowania i uwierzytelnienia, a terminal dostaje token zamiast numeru karty. Realne zagrożenie wygląda inaczej i zaczyna się od socjotechniki. CERT Polska opisał w listopadzie 2025 roku kampanię NGate wymierzoną w klientów polskich banków. Ofiara dostaje SMS lub e-mail, potem telefon od rzekomego pracownika banku, instaluje aplikację spoza sklepu, przykłada do telefonu własną kartę i wpisuje PIN. Złośliwa aplikacja przekazuje dane karty przestępcy stojącemu przy bankomacie, który wypłaca gotówkę. ESET odnotował w pierwszym półroczu 2025 roku 35-krotny wzrost oszustw opartych na NFC w porównaniu z drugim półroczem 2024 roku.
Wniosek jest prosty: NFC nie jest tu słabym punktem, tylko narzędziem w rękach oszusta, który wcześniej przekonał ofiarę do współpracy. Mechanizm jest bardzo podobny do tego, który znamy z phishingu. Żaden bank nie każe przykładać karty do telefonu w celu „weryfikacji” ani instalować aplikacji z linku.
Gdy zgubisz telefon, zadzwoń do banku i zablokuj tokeny kart, a następnie zablokuj lub wyczyść urządzenie przez usługę Znajdź moje urządzenie (Android) albo Znajdź (Apple). Według Google wyczyszczenie telefonu usuwa z niego także dane kart. Żeby potem bez stresu odtworzyć resztę zawartości, warto mieć aktualną kopię zapasową telefonu.
Dla większości osób nie ma takiej potrzeby. Moduł zużywa niewiele energii, a telefony szukają terminali i tagów głównie przy włączonym ekranie. Sama płatność i tak wymaga odblokowania. Wyłączenie ma sens, jeśli w ogóle nie korzystasz z NFC, jeśli telefon reaguje na przypadkowe tagi albo gdy wolisz dodatkową warstwę ostrożności w podróży. Znacznie ważniejsze od przełącznika NFC są blokada ekranu, aktualny system i instalowanie aplikacji wyłącznie z oficjalnych sklepów. Ten ostatni punkt łączy się z pytaniem, jak długo smartfon dostaje aktualizacje, bo bez poprawek bezpieczeństwa portfel cyfrowy też jest bardziej narażony.
Większość kłopotów z płatnościami zbliżeniowymi ma proste przyczyny. Zanim zadzwonisz do banku, sprawdź po kolei:
NFC to jedna z tych technologii, które działają najlepiej wtedy, gdy się o nich nie myśli. Kilka centymetrów zasięgu, tokenizacja i uwierzytelnianie biometryczne sprawiają, że płatność telefonem jest dziś co najmniej tak bezpieczna jak kartą. Słabym punktem pozostaje człowiek, dlatego największą ochronę daje zdrowa podejrzliwość wobec każdego, kto prosi o przyłożenie karty, wpisanie PIN-u albo instalację aplikacji spoza sklepu.